


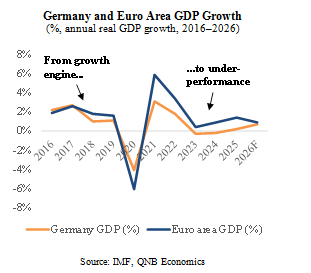
Autrefois moteur de la zone euro, l’Allemagne en est devenue le maillon faible. La production réelle s’est contractée en 2023, avant de stagner en 2024 et de ne progresser que marginalement (0,2 %) en 2025, alors même que la zone euro dans son ensemble connaissait une croissance plus soutenue.
En 2026, l’Allemagne a renoué avec une croissance modeste mais positive : le PIB a augmenté de 0,4 % d’un trimestre à l’autre au premier trimestre et de 0,3 % (chiffre révisé) au deuxième, portant la progression en glissement annuel à 1,0 % au deuxième trimestre. Le ministère allemand de l’Économie a toutefois abaissé à 0,5 % sa prévision de croissance pour l’ensemble de l’année 2026, citant la flambée des prix de l’énergie liée à la guerre impliquant l’Iran comme un frein majeur.
Au cœur de cette sous-performance prolongée de l’Allemagne se trouve son socle industriel : le secteur manufacturier et le *Mittelstand* — ce réseau dense de petites et moyennes entreprises, souvent familiales, qui constitue l’épine dorsale de l’emploi et des exportations allemands — qui ont longtemps défini son modèle économique.
qnb-28092026.png
Media Folder :
Comprendre les difficultés de l'Allemagne revêt une importance capitale pour l'ensemble de l'Europe, compte tenu du poids économique du pays et de l'étroitesse des liens qu'il entretient avec ses voisins au sein des chaînes d'approvisionnement. La valeur ajoutée manufacturière a atteint un pic dès 2017, et la production industrielle globale se situe désormais environ 15 % en deçà de son niveau record antérieur. Il s'agit d'un recul qui s'inscrit dans la durée — sur près d'une décennie — et non d'une simple année difficile.
Selon les estimations du FMI, les secteurs manufacturier et de la construction sont à l'origine de la majeure partie de l'écart de croissance de l'Allemagne par rapport à la zone euro ; ce déficit reflète en grande partie une sous-performance structurelle et un manque de dynamisme prolongé, plutôt que des facteurs conjoncturels temporaires. L'industrie représentant encore environ un cinquième de la production allemande — une part bien plus élevée qu'en France ou aux États-Unis —, cette faiblesse affecte l'économie dans son ensemble, de l'investissement à l'emploi. Dans cet article, nous abordons trois facettes de la sous-performance allemande : la récession industrielle qui en constitue le cœur, la pression sur la compétitivité pesant sur le *Mittelstand* et les vents contraires liés aux coûts de l'énergie à court terme.
Tout d'abord, les contre-performances de l'Allemagne sont avant tout d'ordre industriel, la croissance étant freinée par des vents contraires structurels profonds. Des années de sous-investissement ont laissé place à des infrastructures vieillissantes et à un retard persistant en matière de numérisation, tandis que le recul de la population en âge de travailler, les pénuries chroniques de main-d'œuvre qualifiée et une lourde bureaucratie pèsent sur la croissance potentielle. Des coûts unitaires de main-d'œuvre relativement élevés ont incité certaines entreprises à délocaliser leurs nouveaux investissements à l'étranger. Dans ce contexte, le gouvernement a mis en œuvre une politique budgétaire très expansionniste, prévoyant notamment d'importants financements pour les infrastructures et une hausse des dépenses de défense, le tout financé grâce à une réforme du frein à l'endettement inscrit dans la Constitution. Ces mesures devraient soutenir et renforcer la demande à partir de 2026, bien que leur impact dépende de leur mise en œuvre effective et de leur articulation avec les réformes structurelles nécessaires pour rétablir la compétitivité.
Deuxièmement, le Mittelstand, longtemps encensé, est confronté à une forte pression sur sa compétitivité. Ces vingt dernières années, la Chine est passée d'un marché d'exportation vital à un concurrent redoutable, supplantant les machines et véhicules allemands sur les marchés tiers et au sein même de la Chine. Les exportations allemandes étant plus exposées à la Chine que celles de la France ou de l'Italie, ces pressions pèsent particulièrement lourd sur le Mittelstand, fortement tourné vers l'exportation. L'ampleur de ce changement est frappante : les exportations allemandes vers la Chine ont chuté de plus de 12 % en glissement annuel au premier semestre 2026, reléguant la Chine au neuvième rang des marchés pour les produits allemands – une position inimaginable il y a seulement cinq ans, lorsque la Chine occupait la deuxième place. Plus des trois quarts des entreprises allemandes de construction mécanique s'identifient désormais comme dépendantes de la Chine.
La Chine est considérée comme leur principale menace stratégique. À travers son initiative des « 10 000 petits géants », Pékin a mis en place des subventions ciblées pour bâtir des entreprises spécialisées, conçues expressément pour supplanter les « champions cachés » allemands qui dominent le marché. Cette stratégie porte ses fruits : selon les économistes, « la Chine a déjà englouti une grande partie du déjeuner de l’industrie allemande et s’apprête à passer au dîner ».
Troisièmement, il y a l'impact à court et moyen terme des prix de l'énergie et ses conséquences sur la compétitivité de l'industrie allemande. Les prix de l'électricité industrielle en Allemagne sont environ deux fois plus élevés qu'aux États-Unis, une conséquence durable de la perte d'accès au gaz bon marché acheminé par gazoduc. Cela représente un fardeau particulier pour les industries énergivores qui constituent le socle de nombreuses chaînes d'approvisionnement industrielles. Bien que les prix de gros du gaz et de l'électricité en Allemagne aient reflué par rapport aux sommets atteints durant la crise, ils demeurent bien supérieurs aux niveaux d'avant 2022 ainsi qu'à ceux auxquels sont confrontés de nombreux concurrents internationaux.
Par conséquent, les industriels allemands continuent de traverser une phase d'ajustement difficile alors qu'ils investissent dans l'efficacité énergétique et s'adaptent à un environnement marqué par des coûts énergétiques plus élevés. Le conflit entre les États-Unis et l'Iran a encore accentué cette vulnérabilité : les prix de l'énergie en Allemagne a bondi de 7,2 % sur un an en mars 2026 — première hausse depuis décembre 2023 —, incitant le gouvernement à réduire de moitié sa prévision de croissance pour 2026, la ramenant à 0,5 %. Le Baromètre de la transition énergétique, indicateur de l'impact de la transition énergétique sur la compétitivité publié par la Chambre de commerce allemande, a chuté à -11,5 en 2026 — son niveau le plus bas depuis 2023 —, alors qu'un nombre croissant d'entreprises repoussaient leurs projets d'investissement ou envisageaient de délocaliser leur production à l'étranger.
En somme, la sous-performance de l’Allemagne trouve son origine dans les tensions croissantes pesant sur le modèle industriel axé sur l’exportation qui a fait sa réussite pendant des décennies. Tout porte à croire que le secteur manufacturier et le *Mittelstand* sont au cœur du problème, sous la pression de coûts énergétiques élevés, d’une concurrence chinoise accrue et de rigidités structurelles internes. La capacité de la première économie européenne à réinventer son modèle — à l’instar de ce que d’autres pays de la zone euro, comme l’Espagne, ont commencé à faire — déterminera en grande partie les perspectives du continent pour les années à venir. Toutefois, cela nécessitera que l’Allemagne modernise ses infrastructures, entreprenne des réformes structurelles douloureuses pour alléger les lourdeurs administratives et adapte son tissu industriel à une économie mondiale en pleine mutation.
VERSION ANGLAISE
Once the powerhouse of the Euro area, Germany has become its laggard. Real output contracted in 2023, before stagnating in 2024 and growing only marginally at 0.2% in 2025, even as the Euro area as a whole expanded at a healthier pace. In 2026, Germany has returned to modest positive growth, with GDP rising 0.4% quarter-on-quarter in Q1 and a revised 0.3% in Q2, bringing the year-on-year gain to 1.0% in the second quarter. Germany’s Economy Ministry nonetheless cut its full-year 2026 growth forecast to 0.5%, citing the energy price spike from the Iran war as a significant headwind. At the heart of Germany’s prolonged underperformance lies its industrial core: the manufacturing sector and the export-oriented Mittelstand - the dense network of small and medium-sized, often family-owned firms that forms the backbone of German employment and exports - that have long defined its economic model.
Understanding Germany's difficulties matters for the whole of Europe, given the country's economic weight and its deep supply-chain links with its neighbours. Manufacturing value-added peaked as long ago as 2017, and overall industrial production now sits around 15% below its previous high. This is a decline spanning across most of a decade rather than a single difficult year. The IMF estimates that manufacturing and construction accounted for the bulk of Germany's growth gap relative to the Euro area, and much of the shortfall reflects sustained underperformance and growth rather than temporary, cyclical factors. Because industry still accounts for around a fifth of German output, a far larger share than in France or the United States, this weakness impacts the entire economy, from investment to employment. In this article, we discuss three dimensions of Germany's underperformance: the industrial recession at its core, the competitiveness squeeze impacting the Mittelstand, and the energy cost headwinds in the short term.
First, Germany's lagging performance has been, above all, an industrial one, with deeper structural headwinds constraining growth. Years of underinvestment have left ageing infrastructure and a persistent lag in digitalisation, while a shrinking working-age population, chronic skilled-labour shortages and heavy bureaucracy all weigh on potential growth. High relative unit labour costs have prompted some firms to shift new investment abroad. Against this backdrop, the government has enacted a major fiscal expansion, including large infrastructure funding and higher defence spending financed through a reform of the constitutional debt limit. This is expected to support and strengthen demand from 2026 onward, though its impact will depend on execution and on whether it is accompanied by the structural reforms needed to restore competitiveness.
Second, the long-celebrated Mittelstand is caught in a competitiveness squeeze. Over the last two decades, China has shifted from a vital export market into a formidable competitor, displacing German machinery and vehicles both in third markets and within China. With German goods exports more exposed to China than those of France or Italy, these pressures fall especially hard on the export-oriented Mittelstand. The scale of the shift is striking: German exports to China fell by more than 12% year-on-year in the first half of 2026, dropping China to only the ninth-largest market for German goods — a position that would have been unimaginable just five years ago, when China ranked second. Over three-quarters of German mechanical engineering companies now identify China as their greatest strategic threat. Through its “10,000 Little Giants” initiative, Beijing has deployed targeted subsidies to build specialised firms explicitly designed to displace Germany’s market-leading hidden champions. The strategy is working as economists cite that “China has already eaten much of German industry’s lunch and is preparing to start on dinner.”
Third, there is the short- and medium-term impact of energy prices and its effect on the competitiveness of German industry. Industrial electricity prices in Germany are roughly double those in the United States, a lasting legacy of the loss of cheap pipeline gas. This is a particular burden for the energy-intensive industries that anchor many industrial supply chains. While wholesale gas and electricity prices in Germany have retreated from their crisis peaks, they remain well above pre-2022 levels and those faced by many international competitors. As a result, German manufacturers continue to face a difficult adjustment period as they invest in energy efficiency and adapt to a more expensive energy environment. The US-Iran conflict has aggravated this vulnerability further: energy prices in Germany jumped 7.2% year-on-year in March 2026, the first increase since December 2023, prompting the government to halve its 2026 growth forecast to 0.5%. The Energy Transition Barometer, a measure of the energy transition’s impact on competitiveness published by the German chamber of commerce fell to -11.5 in 2026, its lowest reading since 2023, as a growing number of firms delayed investment plans or considered relocating production abroad.
All in all, Germany’s underperformance is rooted in the mounting strains on the industrial, export-led model that served it so well for decades. The evidence supports the view that the manufacturing sector and the Mittelstand sit at the centre of the problem, pressured by high energy costs, intensifying competition from China and domestic structural rigidities. Whether Europe’s largest economy can reinvent its model, as other countries such as Spain in the Euro area have begun to do, will help shape the continent’s prospects for years to come. However, this will require Germany to modernise its infrastructure, undergo painful structural reform to ease administrative burdens and adapt its industrial base to a changed global economy.
Themes :
Les articles associés
-
 21
-
 353
-
148
-
54